2021年中國增值電信業務市場 區域失衡下的競爭與突圍
2021年,中國增值電信業務市場在數字化浪潮與監管改革的雙重作用下,呈現出蓬勃生機與結構性隱憂并存的局面。一方面,市場規模持續擴大,新業態、新模式層出不窮;另一方面,區域發展不平衡的痼疾愈發突出,成為制約行業整體競爭力提升的關鍵瓶頸。
一、市場發展現狀:規模穩增,結構分化
2021年,中國增值電信業務收入保持穩健增長。據工業和信息化部數據,全文增值電信業務收入累計完成約1.3萬億元,同比增長約15%,增速較2020年有所回升。其中,云計算、大數據、物聯網、數據中心等新興業務成為主要增長引擎,貢獻了超過半數的增量收入。傳統信息服務(如短信、彩鈴)則持續萎縮,市場結構進一步向高技術、高附加值領域傾斜。
從經營主體看,截至2021年底,全國持有增值電信業務經營許可證的企業超過10萬家,其中民營企業占比超過90%,成為市場絕對主力。外資企業受負面清單管理影響,在部分領域(如電子商務、國內多方通信)加速布局,但整體份額仍較小。
二、區域不平衡特點突出:東部領跑,中西部追趕乏力
區域失衡是2021年增值電信業務市場最顯著的特征之一。
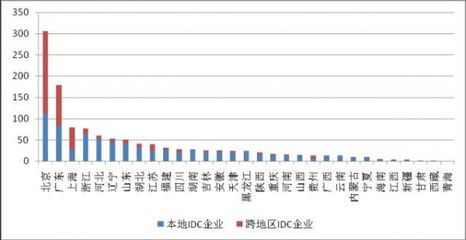
- 東部地區(如北京、上海、廣東、浙江)憑借雄厚的經濟基礎、密集的人才資源和活躍的資本生態,占據了全國約65%的增值電信業務收入。僅北京和廣東兩地,就集中了全國近40%的持證企業。這些地區在云計算、人工智能、金融科技等高端增值服務領域形成集群優勢。
- 中部地區(如湖北、湖南、河南)受益于產業轉移和成本優勢,收入增速略高于全國平均,但基數小,占比不足20%。主要業務仍以基礎的信息服務、呼叫中心等為主。
- 西部地區(如四川、重慶、陜西)雖有個別亮點(如成都的游戲、西安的軟件外包),但整體規模小,收入占比約10%,且區內差異大。
- 東北地區則持續低迷,收入占比不足5%,面臨人才外流、需求不足的雙重壓力。
這種“東強西弱”的格局導致全國統一大市場難以形成,東部過剩的算力資源與西部潛在的市場需求未能有效對接。
三、競爭格局:分層競爭與跨域滲透
2021年的市場競爭呈現三大特點:
- 頭部企業主導生態:阿里云、騰訊云、華為云等綜合型云服務商占據IaaS/PaaS市場近70%份額,并通過投資并購向SaaS層延伸;字節跳動、美團等消費互聯網巨頭則在內容分發、本地生活等細分賽道筑起高墻。
- 中小企業深耕垂直領域:在醫療信息化、在線教育、工業物聯網等賽道,一批“專精特新”企業依靠定制化服務獲取生存空間,但普遍面臨獲客成本高、融資難的困境。
- 跨區域競爭加劇:東部企業利用資本和技術優勢向中西部滲透,同時中西部本地企業憑借對區域市場的理解發起防守反擊。例如,四川的“天府云”與阿里云在政務云領域直接競爭。
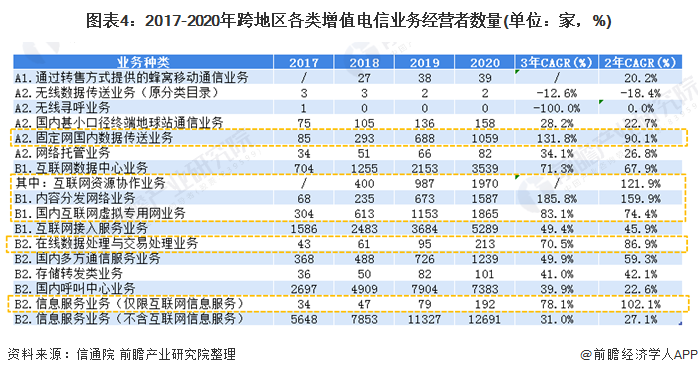
值得注意的是,價格戰在IDC、CDN等基礎性增值業務中依然激烈,導致行業平均利潤率有所下滑。而數據安全法、個人信息保護法的實施,則推高了合規成本,進一步擠壓中小企業的生存空間。
四、破局之道:彌合區域鴻溝,構建協同生態
要緩解區域不平衡并優化競爭格局,需從三方面發力:
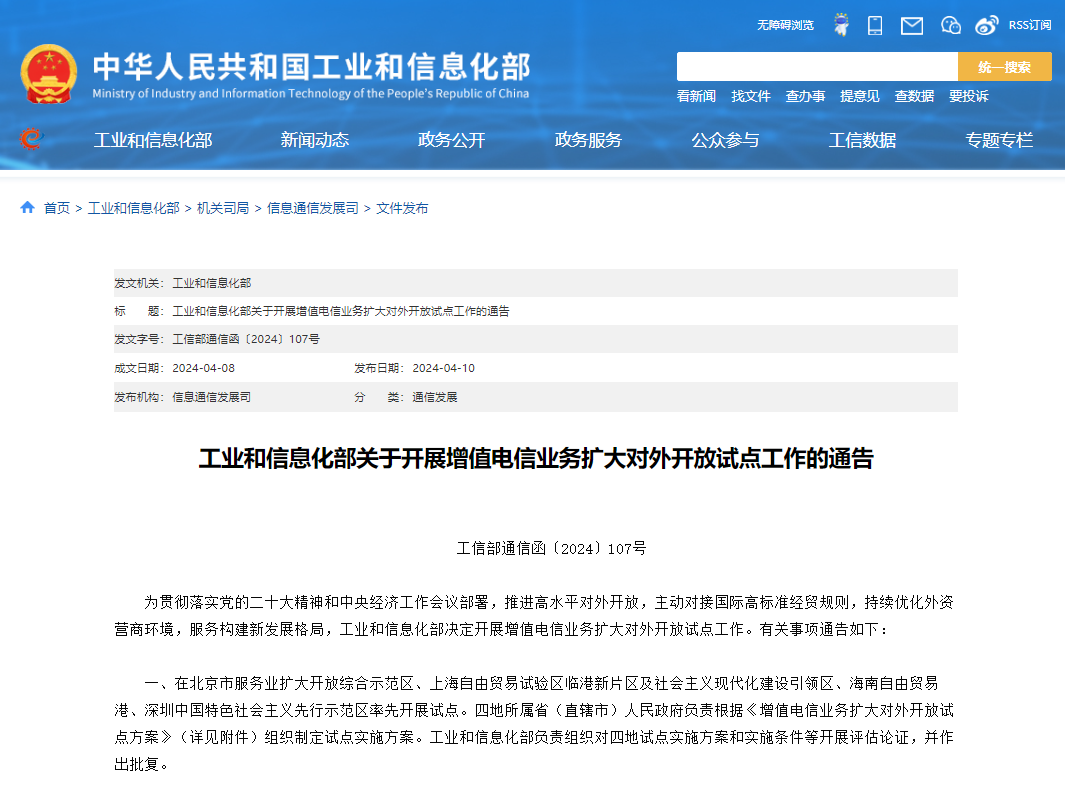
- 政策引導:通過“東數西算”工程,將東部算力需求有序引導至西部,帶動當地IDC、云服務發展;同時放寬中西部增值電信業務外資準入,吸引國際企業設立區域總部。
- 基建先行:加快中西部5G、千兆光網、工業互聯網等新型基礎設施建設,降低企業運營成本。
- 生態協同:鼓勵東部頭部企業向中西部輸出技術、標準和人才,支持本地企業融入其供應鏈;培育區域性行業協會,促進跨域合作。
五、展望
2021年是中國增值電信業務市場從“規模擴張”轉向“質量提升”的關鍵一年。區域不平衡既是挑戰,也意味著巨大的增量空間。隨著國家區域協調發展戰略的深入實施,以及數字技術對傳統產業的持續滲透,未來中西部有望成為新的增長極,而競爭也將從單純的價格、資源比拼,升級為生態、服務與合規的綜合較量。唯有政府、企業與社會多方合力,方能推動增值電信業務走向更加均衡、健康、創新的發展道路。